عماد السيد
نحو 88% من شقق لندن المعروضة للبيع خلال 2025 لم تجد مشترياً خلال ستة أشهر.. الرقم كبير، لكن لفهمه نحتاج أولاً إلى معرفة ما الذي يحدث في سوق العقارات البريطانية.
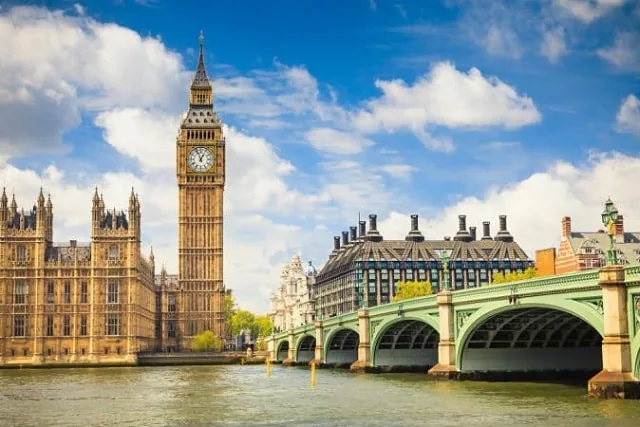
لندن هي العاصمة وأكبر مركز اقتصادي ومالي في بريطانيا، وأسعار السكن فيها مرتفعة، لذلك يلجأ كثير من المشترين إلى الشقق باعتبارها خياراً أقل تكلفة من المنزل.
المفارقة الآن أن الشقة أصبحت أرخص من المنزل، لكنها في حالات كثيرة أصبحت أصعب في البيع.
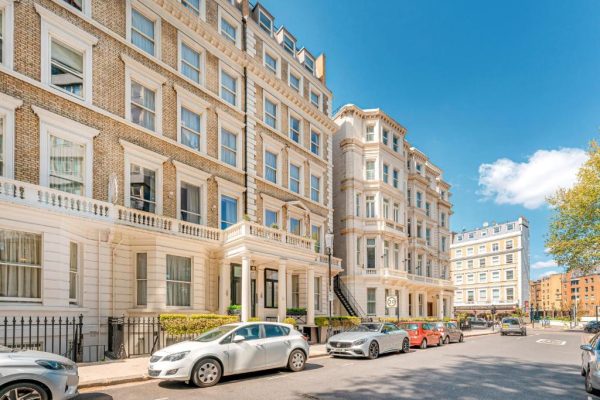
شقق لندن
البداية: ماذا حدث لسوق الشقق؟
بيانات Zoopla تشير إلى أن نحو 87% من الشقق بنظام الملكية المعروف باسم Leasehold في لندن بقيت بلا مشترٍ بعد ستة أشهر من عرضها للبيع في 2025، بينما بلغت النسبة في إنجلترا نحو 80.5%.
وهذا لا يعني أن 88% من كل شقق لندن لا تُباع.
الرقم يتعلق بالشقق المعروضة للبيع خلال فترة محددة، والتي لم تجد مشترياً خلال ستة أشهر.
لكن الرسالة واضحة: بيع الشقة أصبح يستغرق وقتاً أطول بكثير.
السبب الأول: سعر الشقة ليس التكلفة كلها
في بريطانيا، كثير من الشقق تخضع لنظام Leasehold ببساطة، المشتري يملك حق الشقة لفترة طويلة وفق عقد محدد، لكنه يدفع أيضاً تكاليف مرتبطة بالمبنى.
أهمها ما يسمى رسوم الخدمة.
هذه الرسوم تمول أشياء مثل صيانة المصاعد والمداخل والأجزاء المشتركة وأعمال المبنى.
في لندن، بلغ متوسط رسوم الخدمة 2,801 جنيه إسترليني سنوياً في 2025، بزيادة 41.2% خلال خمس سنوات.
وعلى مستوى إنجلترا وويلز، تجاوزت الرسوم 1% من قيمة الشقة لدى 37% من الشقق، مقابل 29% في 2020.
وهنا تظهر مشكلة مهمة: بعض البنوك والمقرضين أصبحوا أكثر تشدداً مع الشقق ذات الرسوم المرتفعة، ما قد يقلل عدد المشترين القادرين على الحصول على قرض.
السبب الثاني: القروض أصبحت أغلى
لنفترض أن شقة سعرها 450 ألف جنيه.
إذا دفع المشتري 10% مقدماً، سيحتاج إلى قرض قدره 405 آلاف جنيه.
عند فائدة 7.5% لمدة 30 عاماً، يقترب القسط من 2,830 جنيهاً شهرياً.
وإذا كانت رسوم الخدمة 1.2% من قيمة الشقة، فإنها تضيف 450 جنيهاً أخرى تقريباً كل شهر.
أي أن القسط ورسوم الخدمة وحدهما يقتربان من 3,280 جنيهاً شهرياً.
وهنا يبدأ المشتري في مقارنة شقق لندن ليس بسعرها، وإنما بما سيدفعه كل شهر.
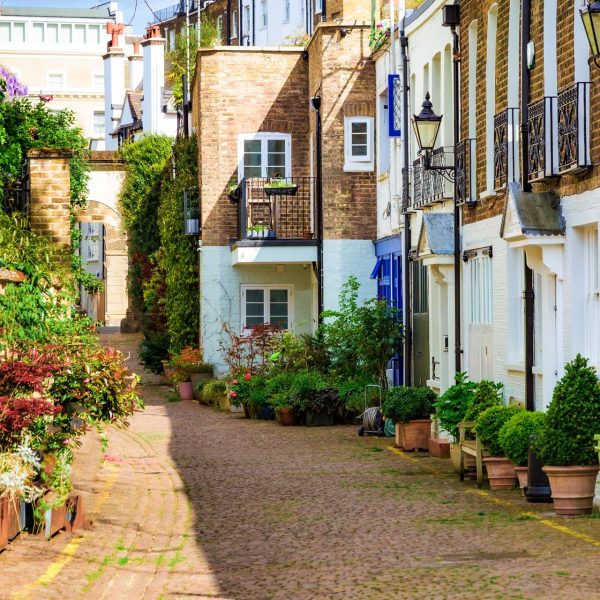
شقق لندن
لماذا أصبحت المنازل أكثر جاذبية؟
منذ 2016 ارتفعت أسعار المنازل البريطانية بنحو 43%، مقابل نحو 10% للشقق.
وأصبح المنزل المتوسط أغلى 1.7 مرة من الشقة، وهي أوسع فجوة منذ 30 عاماً.
وفي لندن تقترب النسبة من 1.9 مرة.
لكن بعد الجائحة زاد اهتمام المشترين بالمساحات الأكبر والعمل من المنزل.
وهكذا أصبحت شقق لندن أمام منافسة جديدة: سعرها أقل، لكن تكاليفها المستمرة قد تكون أعلى مما يتوقع المشتري.
وماذا عن المستثمر الأجنبي؟
المستثمر غير المقيم في بريطانيا يواجه ضريبة إضافية قدرها 2% على شراء العقار السكني، ويمكن أن تضاف إليها زيادة 5% عند شراء عقار إضافي.
أي أن تكلفة الدخول ترتفع قبل أن يبدأ المستثمر في حساب القرض ورسوم الخدمة والعائد المتوقع.
شقق لندن
لندن تعيد حساب تكلفة الشقة
ما يحدث ليس مجرد تراجع في الطلب.
السوق يعيد حساب تكلفة امتلاك الشقة بالكامل.
السعر مهم، لكن المشتري ينظر الآن أيضاً إلى القسط، ورسوم المبنى، والضرائب، وشروط الملكية، وقدرته على بيع العقار لاحقاً.
ولهذا أصبحت المفارقة واضحة:
الشقق أرخص من المنازل، لكن بعضها أصبح أصعب في التمويل والبيع.
وهذه هي القصة الحقيقية وراء أزمة شقق العاصمة البريطانية لندن.
عماد السيد
نحو 88% من شقق لندن المعروضة للبيع خلال 2025 لم تجد مشترياً خلال ستة أشهر.. الرقم كبير، لكن لفهمه نحتاج أولاً إلى معرفة ما الذي يحدث في سوق العقارات البريطانية.
لندن هي العاصمة وأكبر مركز اقتصادي ومالي في بريطانيا، وأسعار السكن فيها مرتفعة، لذلك يلجأ كثير من المشترين إلى الشقق باعتبارها خياراً أقل تكلفة من المنزل.
المفارقة الآن أن الشقة أصبحت أرخص من المنزل، لكنها في حالات كثيرة أصبحت أصعب في البيع.
شقق لندن
البداية: ماذا حدث لسوق الشقق؟
بيانات Zoopla تشير إلى أن نحو 87% من الشقق بنظام الملكية المعروف باسم Leasehold في لندن بقيت بلا مشترٍ بعد ستة أشهر من عرضها للبيع في 2025، بينما بلغت النسبة في إنجلترا نحو 80.5%.
وهذا لا يعني أن 88% من كل شقق لندن لا تُباع.
الرقم يتعلق بالشقق المعروضة للبيع خلال فترة محددة، والتي لم تجد مشترياً خلال ستة أشهر.
لكن الرسالة واضحة: بيع الشقة أصبح يستغرق وقتاً أطول بكثير.
السبب الأول: سعر الشقة ليس التكلفة كلها
في بريطانيا، كثير من الشقق تخضع لنظام Leasehold ببساطة، المشتري يملك حق الشقة لفترة طويلة وفق عقد محدد، لكنه يدفع أيضاً تكاليف مرتبطة بالمبنى.
أهمها ما يسمى رسوم الخدمة.
هذه الرسوم تمول أشياء مثل صيانة المصاعد والمداخل والأجزاء المشتركة وأعمال المبنى.
في لندن، بلغ متوسط رسوم الخدمة 2,801 جنيه إسترليني سنوياً في 2025، بزيادة 41.2% خلال خمس سنوات.
وعلى مستوى إنجلترا وويلز، تجاوزت الرسوم 1% من قيمة الشقة لدى 37% من الشقق، مقابل 29% في 2020.
وهنا تظهر مشكلة مهمة: بعض البنوك والمقرضين أصبحوا أكثر تشدداً مع الشقق ذات الرسوم المرتفعة، ما قد يقلل عدد المشترين القادرين على الحصول على قرض.
السبب الثاني: القروض أصبحت أغلى
لنفترض أن شقة سعرها 450 ألف جنيه.
إذا دفع المشتري 10% مقدماً، سيحتاج إلى قرض قدره 405 آلاف جنيه.
عند فائدة 7.5% لمدة 30 عاماً، يقترب القسط من 2,830 جنيهاً شهرياً.
وإذا كانت رسوم الخدمة 1.2% من قيمة الشقة، فإنها تضيف 450 جنيهاً أخرى تقريباً كل شهر.
أي أن القسط ورسوم الخدمة وحدهما يقتربان من 3,280 جنيهاً شهرياً.
وهنا يبدأ المشتري في مقارنة شقق لندن ليس بسعرها، وإنما بما سيدفعه كل شهر.
شقق لندن
لماذا أصبحت المنازل أكثر جاذبية؟
منذ 2016 ارتفعت أسعار المنازل البريطانية بنحو 43%، مقابل نحو 10% للشقق.
وأصبح المنزل المتوسط أغلى 1.7 مرة من الشقة، وهي أوسع فجوة منذ 30 عاماً.
وفي لندن تقترب النسبة من 1.9 مرة.
لكن بعد الجائحة زاد اهتمام المشترين بالمساحات الأكبر والعمل من المنزل.
وهكذا أصبحت شقق لندن أمام منافسة جديدة: سعرها أقل، لكن تكاليفها المستمرة قد تكون أعلى مما يتوقع المشتري.
وماذا عن المستثمر الأجنبي؟
المستثمر غير المقيم في بريطانيا يواجه ضريبة إضافية قدرها 2% على شراء العقار السكني، ويمكن أن تضاف إليها زيادة 5% عند شراء عقار إضافي.
أي أن تكلفة الدخول ترتفع قبل أن يبدأ المستثمر في حساب القرض ورسوم الخدمة والعائد المتوقع.
شقق لندن
لندن تعيد حساب تكلفة الشقة
ما يحدث ليس مجرد تراجع في الطلب.
السوق يعيد حساب تكلفة امتلاك الشقة بالكامل.
السعر مهم، لكن المشتري ينظر الآن أيضاً إلى القسط، ورسوم المبنى، والضرائب، وشروط الملكية، وقدرته على بيع العقار لاحقاً.
ولهذا أصبحت المفارقة واضحة:
الشقق أرخص من المنازل، لكن بعضها أصبح أصعب في التمويل والبيع.
وهذه هي القصة الحقيقية وراء أزمة شقق العاصمة البريطانية لندن.