أحمد عبدالباقي
حتى نهاية أكتوبر 2026، خسر العالم 2.8 مليار برميل من إمدادات النفط القادمة من الخليج، فيما بلغت الخسائر التراكمية في إمدادات الغاز الخليجي 60 مليار متر مكعب.
وبهذه الحصيلة، وصفت وكالة الطاقة الدولية، في تقرير «آفاق الطاقة العالمية 2026»، اضطراب التدفقات عبر مضيق هرمز بأنه أكبر صدمة لإمدادات الطاقة في التاريخ، مؤكدة أن الأزمة ما زالت مستمرة رغم تعافي جزء من الصادرات.
وتكشف المقارنة مع حظر النفط العربي في 1973 والحرب العراقية الإيرانية في مطلع الثمانينيات حجم الصدمة الحالية.
فقد تجاوز الفاقد التراكمي من النفط ما سجلته الأزمات السابقة التي قارنتها الوكالة.
واتسع الأثر هذه المرة لأن الأزمة في الشرق الأوسط تسببت في اضطراب الملاحة ما أصاب في الوقت نفسه شحنات الخام والوقود المكرر والغاز الطبيعي المسال، بينما ألحقت الحرب أضرارًا بمنشآت الطاقة.
وهكذا واجهت الأسواق نقصًا في الوقود وتعطلًا في طرق نقله في آن واحد.
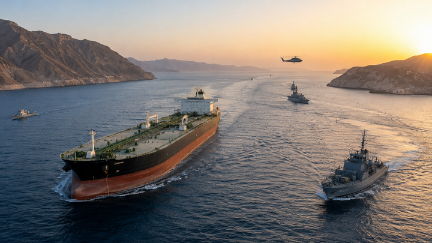
مضيق هرمز
هرمز يضغط على الإنتاج
قبل الحرب، عبر المضيق نحو 20.9 مليون برميل يوميًا في النصف الأول من 2025، بما يعادل خُمس الاستهلاك العالمي من السوائل النفطية وربع تجارة النفط المنقولة بحرًا.
وكانت تمر عبره أيضًا نحو خُمس تجارة الغاز الطبيعي المسال عالميًا.
وعندما تعثرت حركة الناقلات في الأسابيع الأولى من الحرب، امتلأت مرافق التخزين تدريجيًا، واضطرت دول خليجية إلى خفض إنتاجها النفطي بما لا يقل عن 10 ملايين برميل يوميًا، وفق تقديرات الوكالة في مارس.
وأتاحت خطوط الأنابيب للسعودية والإمارات تحويل جزء من صادرات الخام إلى ينبع على البحر الأحمر والفجيرة على خليج عُمان، بينما ظلت خيارات العراق والكويت والبحرين وقطر أضيق.
وتظهر الفجوة بوضوح في الغاز المسال، إذ تفتقر الصادرات الخليجية إلى مسار عملي يتجاوز هرمز.
وحتى البديل السعودي يظل مرتبطًا بأمن الملاحة في البحر الأحمر، حيث زادت المخاطر على الشحن من الضغوط التي شهدتها الأسواق خلال الأزمة.
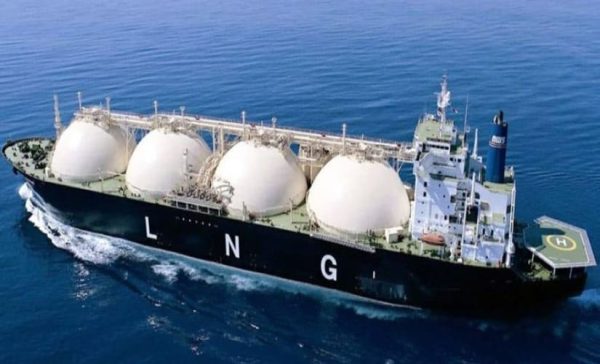
ناقلة غاز مسال
من الوقود إلى الغذاء
قبل الأزمة، كانت آسيا تستقبل نحو 80% من النفط ونحو 90% من الغاز المسال العابر لهرمز، ما جعل اقتصاداتها المستوردة في مقدمة المتضررين.
وامتد الأثر إلى الشرق الأوسط وشمال أفريقيا. ففي مصر والمغرب وتونس ولبنان، ارتفع الإنفاق الشهري المجمع على استيراد النفط الخام ومشتقاته والغاز الطبيعي إلى 4.8 مليار دولار في يونيو، بزيادة نحو 66% عن بداية العام.
وتضاعفت فاتورة الغاز خلال الفترة نفسها، مدفوعة أساسًا بواردات مصر من الغاز المسال.
ويُظهر الديزل كيف تنتقل الصدمة إلى أسعار السلع. فارتفاع تكلفته يضغط على النقل البري، فيما يرفع غلاء الطاقة والأسمدة والشحن والتأمين تكلفة إنتاج الغذاء وتوزيعه.
وحتى بعدما تراجعت أسعار الديزل في أوروبا عن مستوياتها في مطلع أكتوبر، ظلت أعلى بنحو 77% من مستويات ما قبل الحرب عند إعداد تقرير سوق النفط في نوفمبر.
وفي الوقت نفسه، زاد تراجع إمدادات الديزل الروسية من حدة النقص الناجم عن اضطراب الشحنات الخليجية.
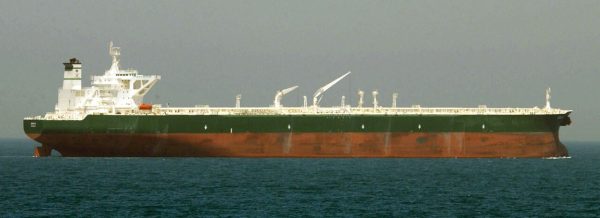
ناقلة نفط عملاقة
تعافٍ متفاوت ومخاطر مستمرة
بدأت سوق النفط تستعيد توازنها مع تحسن الشحنات الخليجية.
ففي أكتوبر، ارتفع المعروض العالمي إلى 105.4 مليون برميل يوميًا، وتتوقع وكالة الطاقة الدولية فائضًا في الربع الأخير من العام مع تعافي الإمدادات وضعف الطلب.
لكن صادرات الخليج النفطية، باستثناء عُمان، ظلت أقل بـ26% من مستويات ما قبل الحرب، وبقيت صادرات المنتجات المكررة وغاز البترول المسال عند نحو نصف مستوياتها السابقة.
لذلك يمكن أن يتراجع سعر الخام فيما تظل إمدادات بعض أنواع الوقود شحيحة وأسعارها مرتفعة.
وساعد قرار الدول الأعضاء في وكالة الطاقة الدولية إتاحة 400 مليون برميل من احتياطيات الطوارئ في مارس على امتصاص الصدمة، في أكبر تحرك من نوعه في تاريخ الوكالة.
وعلى المدى الأطول، يمكن لخطوط الأنابيب الجديدة وزيادة الإنتاج خارج الخليج وتحسين كفاءة استهلاك الوقود أن تخفف الاعتماد على المضيق، لكن أثر هذه الخيارات يتوقف على تنفيذ مشروعات تمتد لسنوات واستمرار الاستثمارات فيها.
لهذا، يبقى الاختبار الفعلي لأمن الطاقة هو قدرة المنتجين على إيصال النفط والغاز والوقود المكرر إلى المشترين بانتظام وبأسعار يمكن تحملها.
وحتى في السيناريو الذي تفترض فيه الوكالة تراجع الاعتماد على هرمز بحلول 2035، يظل الشرق الأوسط أكبر مصدر للنفط إلى الأسواق الدولية.
وقد تقلل المسارات البديلة أثر تعطل المضيق مستقبلًا، لكن استقرار الإمدادات العالمية سيظل مرتبطًا بقدرة المنطقة على الإنتاج والتصدير بصورة مستدامة
أحمد عبدالباقي
حتى نهاية أكتوبر 2026، خسر العالم 2.8 مليار برميل من إمدادات النفط القادمة من الخليج، فيما بلغت الخسائر التراكمية في إمدادات الغاز الخليجي 60 مليار متر مكعب.
وبهذه الحصيلة، وصفت وكالة الطاقة الدولية، في تقرير «آفاق الطاقة العالمية 2026»، اضطراب التدفقات عبر مضيق هرمز بأنه أكبر صدمة لإمدادات الطاقة في التاريخ، مؤكدة أن الأزمة ما زالت مستمرة رغم تعافي جزء من الصادرات.
وتكشف المقارنة مع حظر النفط العربي في 1973 والحرب العراقية الإيرانية في مطلع الثمانينيات حجم الصدمة الحالية.
فقد تجاوز الفاقد التراكمي من النفط ما سجلته الأزمات السابقة التي قارنتها الوكالة.
واتسع الأثر هذه المرة لأن الأزمة في الشرق الأوسط تسببت في اضطراب الملاحة ما أصاب في الوقت نفسه شحنات الخام والوقود المكرر والغاز الطبيعي المسال، بينما ألحقت الحرب أضرارًا بمنشآت الطاقة.
وهكذا واجهت الأسواق نقصًا في الوقود وتعطلًا في طرق نقله في آن واحد.
مضيق هرمز
هرمز يضغط على الإنتاج
قبل الحرب، عبر المضيق نحو 20.9 مليون برميل يوميًا في النصف الأول من 2025، بما يعادل خُمس الاستهلاك العالمي من السوائل النفطية وربع تجارة النفط المنقولة بحرًا.
وكانت تمر عبره أيضًا نحو خُمس تجارة الغاز الطبيعي المسال عالميًا.
وعندما تعثرت حركة الناقلات في الأسابيع الأولى من الحرب، امتلأت مرافق التخزين تدريجيًا، واضطرت دول خليجية إلى خفض إنتاجها النفطي بما لا يقل عن 10 ملايين برميل يوميًا، وفق تقديرات الوكالة في مارس.
وأتاحت خطوط الأنابيب للسعودية والإمارات تحويل جزء من صادرات الخام إلى ينبع على البحر الأحمر والفجيرة على خليج عُمان، بينما ظلت خيارات العراق والكويت والبحرين وقطر أضيق.
وتظهر الفجوة بوضوح في الغاز المسال، إذ تفتقر الصادرات الخليجية إلى مسار عملي يتجاوز هرمز.
وحتى البديل السعودي يظل مرتبطًا بأمن الملاحة في البحر الأحمر، حيث زادت المخاطر على الشحن من الضغوط التي شهدتها الأسواق خلال الأزمة.
ناقلة غاز مسال
من الوقود إلى الغذاء
قبل الأزمة، كانت آسيا تستقبل نحو 80% من النفط ونحو 90% من الغاز المسال العابر لهرمز، ما جعل اقتصاداتها المستوردة في مقدمة المتضررين.
وامتد الأثر إلى الشرق الأوسط وشمال أفريقيا. ففي مصر والمغرب وتونس ولبنان، ارتفع الإنفاق الشهري المجمع على استيراد النفط الخام ومشتقاته والغاز الطبيعي إلى 4.8 مليار دولار في يونيو، بزيادة نحو 66% عن بداية العام.
وتضاعفت فاتورة الغاز خلال الفترة نفسها، مدفوعة أساسًا بواردات مصر من الغاز المسال.
ويُظهر الديزل كيف تنتقل الصدمة إلى أسعار السلع. فارتفاع تكلفته يضغط على النقل البري، فيما يرفع غلاء الطاقة والأسمدة والشحن والتأمين تكلفة إنتاج الغذاء وتوزيعه.
وحتى بعدما تراجعت أسعار الديزل في أوروبا عن مستوياتها في مطلع أكتوبر، ظلت أعلى بنحو 77% من مستويات ما قبل الحرب عند إعداد تقرير سوق النفط في نوفمبر.
وفي الوقت نفسه، زاد تراجع إمدادات الديزل الروسية من حدة النقص الناجم عن اضطراب الشحنات الخليجية.
ناقلة نفط عملاقة
تعافٍ متفاوت ومخاطر مستمرة
بدأت سوق النفط تستعيد توازنها مع تحسن الشحنات الخليجية.
ففي أكتوبر، ارتفع المعروض العالمي إلى 105.4 مليون برميل يوميًا، وتتوقع وكالة الطاقة الدولية فائضًا في الربع الأخير من العام مع تعافي الإمدادات وضعف الطلب.
لكن صادرات الخليج النفطية، باستثناء عُمان، ظلت أقل بـ26% من مستويات ما قبل الحرب، وبقيت صادرات المنتجات المكررة وغاز البترول المسال عند نحو نصف مستوياتها السابقة.
لذلك يمكن أن يتراجع سعر الخام فيما تظل إمدادات بعض أنواع الوقود شحيحة وأسعارها مرتفعة.
وساعد قرار الدول الأعضاء في وكالة الطاقة الدولية إتاحة 400 مليون برميل من احتياطيات الطوارئ في مارس على امتصاص الصدمة، في أكبر تحرك من نوعه في تاريخ الوكالة.
وعلى المدى الأطول، يمكن لخطوط الأنابيب الجديدة وزيادة الإنتاج خارج الخليج وتحسين كفاءة استهلاك الوقود أن تخفف الاعتماد على المضيق، لكن أثر هذه الخيارات يتوقف على تنفيذ مشروعات تمتد لسنوات واستمرار الاستثمارات فيها.
لهذا، يبقى الاختبار الفعلي لأمن الطاقة هو قدرة المنتجين على إيصال النفط والغاز والوقود المكرر إلى المشترين بانتظام وبأسعار يمكن تحملها.
وحتى في السيناريو الذي تفترض فيه الوكالة تراجع الاعتماد على هرمز بحلول 2035، يظل الشرق الأوسط أكبر مصدر للنفط إلى الأسواق الدولية.
وقد تقلل المسارات البديلة أثر تعطل المضيق مستقبلًا، لكن استقرار الإمدادات العالمية سيظل مرتبطًا بقدرة المنطقة على الإنتاج والتصدير بصورة مستدامة