عماد السيد
في سوق يعاني من نقص الكمية والمواصفات معاً، قد لا يكون المورد الأكبر لسوق بطاطس أوروبا هو من يحدد السعر فقط، بل المورد الذي يصل في اللحظة التي يكون فيها السوق في أمسّ الحاجة إليه.
أوروبا قد تدخل 2027 وهي لا تواجه مشكلة في سعر البطاطس فقط، بل في توافرها أصلاً.
الجفاف والحرارة وانكماش المساحات الزراعية ضغطت إنتاج شمال غرب أوروبا في 2026، بينما تحتاج مصانع الفرايز إلى درنات بمواصفات محددة لا يمكن تعويضها بأي كمية من البطاطس العادية.
وهنا تدخل مصر والمغرب في المعادلة، لكن من طرفين متعاكسين تماماً.
مصر تضيف عرضاً إلى السوق الأوروبي.. والمغرب قد يسحب منه عرضاً.
بطاطس أوروبا تبحث عن مورد
نقص ملايين الأطنان يعيد رسم خريطة السوق
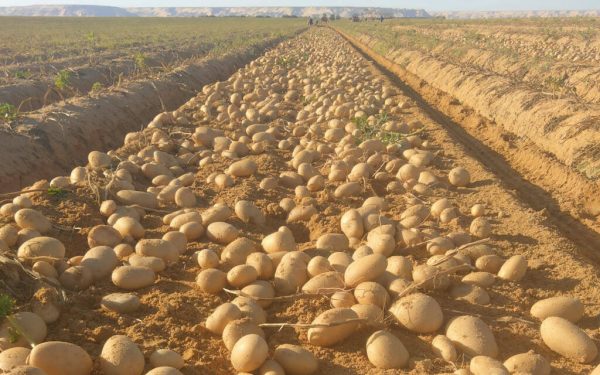
تقديرات موسم 2026 تشير إلى إنتاج نحو 20.7 مليون طن في شمال غرب أوروبا، بانخفاض يتجاوز 25% عن 2025 ونحو 14% عن متوسط خمس سنوات.
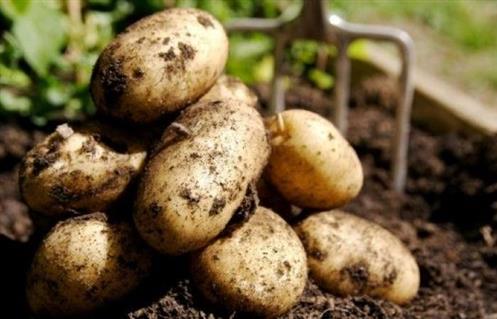
الأزمة لا تتوقف عند حجم محصول بطاطس أوروبا، فالحرارة والجفاف أثرا أيضاً في أحجام الدرنات وجودتها، ما يعني أن جزءاً من المحصول المتاح قد لا يناسب مصانع الفرايز أو النشا.
وهنا تظهر المشكلة الحقيقية:
أوروبا لا تبحث فقط عن بطاطس أكثر، بل عن البطاطس المناسبة.
وهذا يجعل فجوة العرض أكبر من الرقم الإجمالي للخسائر.
بطاطس أوروبا تبحث عن مورد
مصر: لاعب العرض الذي يمكنه تهدئة الأسعار
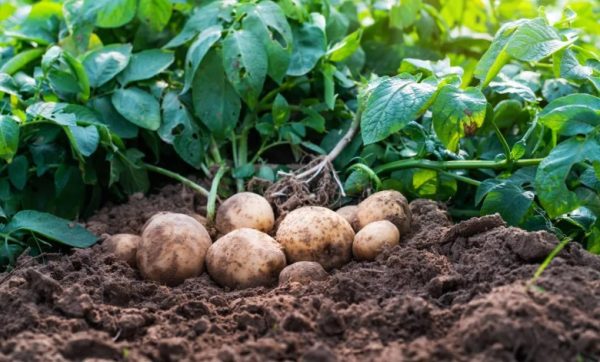
مصر تدخل 2027 من موقع مختلف تماماً، فقد تجاوزت صادرات البطاطس الطازجة 908 آلاف طن خلال النصف الأول من 2026، مع تسجيل أسابيع وصلت فيها الصادرات إلى نحو 17–18 ألف طن.
هذه الأرقام لا تعني أن مصر قادرة على تعويض خسائر بطاطس أوروبا بالكامل.
لكنها تعني شيئاً أكثر أهمية للسوق:
وجود مورد خارجي قادر على زيادة التدفقات عندما ترتفع علاوة الندرة.
إذا اتجه جزء إضافي من الصادرات المصرية إلى أوروبا خلال الشتاء وبداية الربيع، فإنها تستطيع تخفيف الضغط على بطاطس أوروبا المتاحة للمائدة وبعض احتياجات التصنيع.
ولهذا يمكن وصف الدور المصري بأنه “صمام سعر”.
كلما زادت الكميات المصرية المتاحة في توقيت نقص المخزون الأوروبي، انخفضت الحاجة إلى المنافسة الشديدة على كل طن محلي.
أما إذا تعطلت التدفقات بسبب الطقس أو اللوجستيات أو الاشتراطات الصحية، فإن أثر النقص يصبح أسرع وأوضح.
بطاطس أوروبا تبحث عن مورد
المغرب: المعادلة المعاكسة تماماً
المغرب يمثل الوجه الآخر للقصة، فقد تجاوزت وارداته من البطاطس 12 ألف طن خلال موسم 2025/26، وهو مستوى قياسي، بعد تضرر الإنتاج المحلي بفعل الفيضانات.
والأهم أن نحو 80% من هذه الواردات تركزت في أبريل ومايو.
ومن أين جاءت؟
من أوروبا نفسها، خصوصاً هولندا وفرنسا وبلجيكا.
وهنا تظهر المفارقة:
مصر تضيف بطاطس إلى أوروبا، بينما المغرب يمكن أن يسحب البطاطس منها.
إذا بقي المغرب محتاجاً إلى الاستيراد خلال النصف الأول من 2027، فإن جزءاً من الإنتاج الأوروبي الذي كان يمكن أن يتجه إلى أسواق أخرى سيبقى داخل المنطقة لتغطية الطلب المغربي.
لكن تأثير المغرب يظل أصغر بكثير من تأثير مصر من حيث الحجم.
12 ألف طن من الواردات المغربية لا تقارن بمئات الآلاف من الأطنان التي يمكن لمصر ضخها في السوق.
بطاطس أوروبا تبحث عن مورد
بلجيكا وهولندا: هنا تتحول البطاطس إلى أزمة فرايز
الأرقام تصبح أكثر حساسية عندما تصل بطاطس أوروبا إلى المصنع.
بلجيكا وهولندا ليستا مجرد منتجين للبطاطس؛ إنهما مركزان رئيسيان لصناعة الفرايز الأوروبية.
وهذه الصناعة تحتاج إلى بطاطس بمواصفات محددة من حيث الحجم والمادة الجافة واللون والطول.
لذلك فإن ارتفاع سعر البطاطس الخام لا ينتقل آلياً إلى سعر الفرايز.
المصنع يتحمل أولاً جزءاً من الصدمة.
ثم تأتي الطاقة.
الغسل والتقشير والتقطيع والقلي والتجميد والتخزين المبرد كلها عمليات تستهلك الطاقة.
وبالتالي تصبح المعادلة:
بطاطس خام أغلى + طاقة + تبريد + نقل + تكلفة تشغيل = فرايز أغلى.
وهنا تبدأ الهوامش في الانكماش.
من المصنع إلى المطعم: لماذا لا تقفز الأسعار فوراً؟
المستهلك لا يرى سعر البطاطس الخام في المزرعة.
يرى كيس البطاطس أو طبق الفرايز.
وهناك فجوة زمنية بين الاثنين.
مصانع الأغذية تعمل بعقود توريد، وسلاسل التجزئة تعتمد على عقود وفترات تسعير، والمطاعم لا تعيد تسعير قوائمها يومياً.
لذلك قد ترتفع أسعار الخام سريعاً، بينما يصل الأثر إلى المستهلك بعد أسابيع أو أشهر.
لكن عندما تبدأ العقود الجديدة، تظهر الخيارات:
رفع السعر، تقليص العبوة، تغيير الحجم، أو الضغط على هامش المصنع والموزع.
وهنا تصبح المنافسة على البطاطس المصرية أكثر أهمية.
بطاطس أوروبا تبحث عن مورد
2027 : ثلاثة مسارات تحدد فاتورة المستهلك
المسار الأول: تحسن تدفقات مصر.
زيادة الصادرات المصرية تساعد على تهدئة علاوة الندرة، خصوصاً في أسواق المائدة.
المسار الثاني: مصر مستقرة والمغرب يستمر مستورداً.
يظل السوق الأوروبي تحت ضغط مزدوج: عرض محدود من الشمال وطلب إضافي من المغرب.
المسار الثالث: ضعف الإنتاج الأوروبي مع تراجع التدفقات المصرية.
هنا تتسع الفجوة، وتنتقل الصدمة من سعر الخام إلى تكلفة التصنيع ثم إلى الفرايز والمائدة.
المعركة ليست على البطاطس فقط
القصة الأوروبية في 2027 ليست ببساطة “محصول أقل وأسعار أعلى”.
إنها سلسلة مترابطة:
المناخ يضغط الإنتاج الأوروبي.
الجودة تضيق المعروض القابل للتصنيع.
المصانع تدفع أكثر.
الطاقة تضيف تكلفة جديدة.
مصر تستطيع تخفيف نقص العرض.
والمغرب قد يزيد الطلب على البطاطس الأوروبية.
ولهذا سيكون توقيت التدفقات المصرية أحد أهم المتغيرات التي تستحق المراقبة في سوق البطاطس الأوروبي خلال 2027.
ففي سوق يعاني من نقص الكمية والمواصفات معاً، قد لا يكون المورد الأكبر هو من يحدد السعر فقط، بل المورد الذي يصل في اللحظة التي يكون فيها السوق في أمسّ الحاجة إليه.
عماد السيد
في سوق يعاني من نقص الكمية والمواصفات معاً، قد لا يكون المورد الأكبر لسوق بطاطس أوروبا هو من يحدد السعر فقط، بل المورد الذي يصل في اللحظة التي يكون فيها السوق في أمسّ الحاجة إليه.
أوروبا قد تدخل 2027 وهي لا تواجه مشكلة في سعر البطاطس فقط، بل في توافرها أصلاً.
الجفاف والحرارة وانكماش المساحات الزراعية ضغطت إنتاج شمال غرب أوروبا في 2026، بينما تحتاج مصانع الفرايز إلى درنات بمواصفات محددة لا يمكن تعويضها بأي كمية من البطاطس العادية.
وهنا تدخل مصر والمغرب في المعادلة، لكن من طرفين متعاكسين تماماً.
مصر تضيف عرضاً إلى السوق الأوروبي.. والمغرب قد يسحب منه عرضاً.
بطاطس أوروبا تبحث عن مورد
نقص ملايين الأطنان يعيد رسم خريطة السوق
تقديرات موسم 2026 تشير إلى إنتاج نحو 20.7 مليون طن في شمال غرب أوروبا، بانخفاض يتجاوز 25% عن 2025 ونحو 14% عن متوسط خمس سنوات.
الأزمة لا تتوقف عند حجم محصول بطاطس أوروبا، فالحرارة والجفاف أثرا أيضاً في أحجام الدرنات وجودتها، ما يعني أن جزءاً من المحصول المتاح قد لا يناسب مصانع الفرايز أو النشا.
وهنا تظهر المشكلة الحقيقية:
أوروبا لا تبحث فقط عن بطاطس أكثر، بل عن البطاطس المناسبة.
وهذا يجعل فجوة العرض أكبر من الرقم الإجمالي للخسائر.
بطاطس أوروبا تبحث عن مورد
مصر: لاعب العرض الذي يمكنه تهدئة الأسعار
مصر تدخل 2027 من موقع مختلف تماماً، فقد تجاوزت صادرات البطاطس الطازجة 908 آلاف طن خلال النصف الأول من 2026، مع تسجيل أسابيع وصلت فيها الصادرات إلى نحو 17–18 ألف طن.
هذه الأرقام لا تعني أن مصر قادرة على تعويض خسائر بطاطس أوروبا بالكامل.
لكنها تعني شيئاً أكثر أهمية للسوق:
وجود مورد خارجي قادر على زيادة التدفقات عندما ترتفع علاوة الندرة.
إذا اتجه جزء إضافي من الصادرات المصرية إلى أوروبا خلال الشتاء وبداية الربيع، فإنها تستطيع تخفيف الضغط على بطاطس أوروبا المتاحة للمائدة وبعض احتياجات التصنيع.
ولهذا يمكن وصف الدور المصري بأنه “صمام سعر”.
كلما زادت الكميات المصرية المتاحة في توقيت نقص المخزون الأوروبي، انخفضت الحاجة إلى المنافسة الشديدة على كل طن محلي.
أما إذا تعطلت التدفقات بسبب الطقس أو اللوجستيات أو الاشتراطات الصحية، فإن أثر النقص يصبح أسرع وأوضح.
بطاطس أوروبا تبحث عن مورد
المغرب: المعادلة المعاكسة تماماً
المغرب يمثل الوجه الآخر للقصة، فقد تجاوزت وارداته من البطاطس 12 ألف طن خلال موسم 2025/26، وهو مستوى قياسي، بعد تضرر الإنتاج المحلي بفعل الفيضانات.
والأهم أن نحو 80% من هذه الواردات تركزت في أبريل ومايو.
ومن أين جاءت؟
من أوروبا نفسها، خصوصاً هولندا وفرنسا وبلجيكا.
وهنا تظهر المفارقة:
مصر تضيف بطاطس إلى أوروبا، بينما المغرب يمكن أن يسحب البطاطس منها.
إذا بقي المغرب محتاجاً إلى الاستيراد خلال النصف الأول من 2027، فإن جزءاً من الإنتاج الأوروبي الذي كان يمكن أن يتجه إلى أسواق أخرى سيبقى داخل المنطقة لتغطية الطلب المغربي.
لكن تأثير المغرب يظل أصغر بكثير من تأثير مصر من حيث الحجم.
12 ألف طن من الواردات المغربية لا تقارن بمئات الآلاف من الأطنان التي يمكن لمصر ضخها في السوق.
بطاطس أوروبا تبحث عن مورد
بلجيكا وهولندا: هنا تتحول البطاطس إلى أزمة فرايز
الأرقام تصبح أكثر حساسية عندما تصل بطاطس أوروبا إلى المصنع.
بلجيكا وهولندا ليستا مجرد منتجين للبطاطس؛ إنهما مركزان رئيسيان لصناعة الفرايز الأوروبية.
وهذه الصناعة تحتاج إلى بطاطس بمواصفات محددة من حيث الحجم والمادة الجافة واللون والطول.
لذلك فإن ارتفاع سعر البطاطس الخام لا ينتقل آلياً إلى سعر الفرايز.
المصنع يتحمل أولاً جزءاً من الصدمة.
ثم تأتي الطاقة.
الغسل والتقشير والتقطيع والقلي والتجميد والتخزين المبرد كلها عمليات تستهلك الطاقة.
وبالتالي تصبح المعادلة:
بطاطس خام أغلى + طاقة + تبريد + نقل + تكلفة تشغيل = فرايز أغلى.
وهنا تبدأ الهوامش في الانكماش.
من المصنع إلى المطعم: لماذا لا تقفز الأسعار فوراً؟
المستهلك لا يرى سعر البطاطس الخام في المزرعة.
يرى كيس البطاطس أو طبق الفرايز.
وهناك فجوة زمنية بين الاثنين.
مصانع الأغذية تعمل بعقود توريد، وسلاسل التجزئة تعتمد على عقود وفترات تسعير، والمطاعم لا تعيد تسعير قوائمها يومياً.
لذلك قد ترتفع أسعار الخام سريعاً، بينما يصل الأثر إلى المستهلك بعد أسابيع أو أشهر.
لكن عندما تبدأ العقود الجديدة، تظهر الخيارات:
رفع السعر، تقليص العبوة، تغيير الحجم، أو الضغط على هامش المصنع والموزع.
وهنا تصبح المنافسة على البطاطس المصرية أكثر أهمية.
بطاطس أوروبا تبحث عن مورد
2027 : ثلاثة مسارات تحدد فاتورة المستهلك
المسار الأول: تحسن تدفقات مصر.
زيادة الصادرات المصرية تساعد على تهدئة علاوة الندرة، خصوصاً في أسواق المائدة.
المسار الثاني: مصر مستقرة والمغرب يستمر مستورداً.
يظل السوق الأوروبي تحت ضغط مزدوج: عرض محدود من الشمال وطلب إضافي من المغرب.
المسار الثالث: ضعف الإنتاج الأوروبي مع تراجع التدفقات المصرية.
هنا تتسع الفجوة، وتنتقل الصدمة من سعر الخام إلى تكلفة التصنيع ثم إلى الفرايز والمائدة.
المعركة ليست على البطاطس فقط
القصة الأوروبية في 2027 ليست ببساطة “محصول أقل وأسعار أعلى”.
إنها سلسلة مترابطة:
المناخ يضغط الإنتاج الأوروبي.
الجودة تضيق المعروض القابل للتصنيع.
المصانع تدفع أكثر.
الطاقة تضيف تكلفة جديدة.
مصر تستطيع تخفيف نقص العرض.
والمغرب قد يزيد الطلب على البطاطس الأوروبية.
ولهذا سيكون توقيت التدفقات المصرية أحد أهم المتغيرات التي تستحق المراقبة في سوق البطاطس الأوروبي خلال 2027.
ففي سوق يعاني من نقص الكمية والمواصفات معاً، قد لا يكون المورد الأكبر هو من يحدد السعر فقط، بل المورد الذي يصل في اللحظة التي يكون فيها السوق في أمسّ الحاجة إليه.