عماد السيد
من يتابع الشأن الاقتصادي والسياسي في فرنسا اليوم، سيعرف حتما أن اليورو لا يتراجع بسبب رقم اقتصادي واحد.. بل لأن السياسة بدأت تضرب قلب النظام المالي الأوروبي.
في باريس، أزمة عجز ودين وصراع على الموازنة.
في مدريد، انتخابات مبكرة وعدم يقين سياسي.
في سوق السندات، المستثمرون يرفعون تكلفة إقراض فرنسا إلى مستويات لم تشهدها منذ أزمة الديون الأوروبية.
وفي فرانكفورت، البنك المركزي الأوروبي يراقب المشكلة الأصعب: كيف تحمي استقرار اليورو عندما تصبح الحكومات نفسها مصدر الخطر؟
هنا تكمن القصة.
فرنسا ليست اليونان.
وليست دولة صغيرة يمكن احتواء أزمتها.
إنها ثاني أكبر اقتصاد في منطقة اليورو، وأحد أكبر مصدري الديون الحكومية في أوروبا.
ولهذا عندما يهتز الدين الفرنسي، لا تبقى المشكلة في باريس.
الاهتزاز يصل إلى اليورو نفسه.
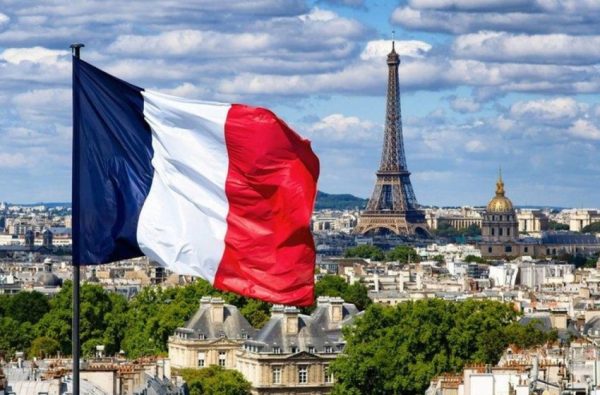
فرنسا.. قلب الأزمة
الأرقام تشرح البداية:
دين عام ضخم.. عجز مرتفع.. نمو ضعيف نسبيًا.. وحاجة هائلة إلى الاقتراض.
لذلك تخطط فرنسا لإصدار نحو 340 مليار يورو من السندات في 2027، بينما يستهدف مشروع الموازنة خفض العجز من 5.4% إلى 5%.
لكن المشكلة ليست في كتابة الأرقام داخل الموازنة.
المشكلة في تمريرها سياسيًا.
الحكومة لا تملك أغلبية مطلقة في البرلمان، وأي خفض كبير للإنفاق يصطدم بمصالح المتقاعدين والموظفين والنقابات والأحزاب المعارضة.
وبالتالي أصبحت الموازنة معركة سياسية بقدر ما هي خطة مالية.
السوق بدأ يصوّت
السياسة يمكن أن تتفاوض، لكن السوق لا ينتظر.
والمؤشر الأكثر حساسية هو الفارق بين عائد السند الفرنسي والألماني لأجل عشر سنوات.
عندما اتسع الفارق إلى أكثر من 150 نقطة أساس، وصلت الرسالة:
المستثمرون يريدون عائدًا أكبر مقابل المخاطرة بالاحتفاظ بالدين الفرنسي.
وهنا تبدأ الحلقة الأخطر:
عائد أعلى، ثم فوائد أكبر على الدين، ثم عجز أصعب في السيطرة عليه، ثم حاجة إلى تقشف أكبر، ثم مقاومة سياسية أكبر، ثم يعود السوق لرفع علاوة المخاطر من جديد.
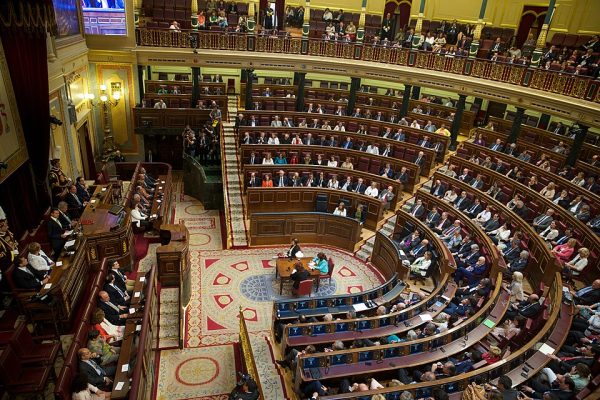
مجلس النواب الإسباني
إسبانيا تدخل على الخط
ثم جاءت مدريد.. انتخابات مبكرة في 29 نوفمبر.. حكومة تواجه برلمانًا منقسمًا.. أزمة إسكان واحتجاجات.. وضغط سياسي متزايد.
إسبانيا ليست في الوضع المالي الفرنسي نفسه، وهذه نقطة مهمة.
لكن الأسواق لا تنظر فقط إلى حجم الدين.
تنظر أيضًا إلى قدرة الحكومات على اتخاذ القرار.
وهنا يصبح المشهد الأوروبي أكثر تعقيدًا:
فرنسا تواجه أزمة مالية وسياسية.
إسبانيا تواجه اختبارًا سياسيًا.
وإيطاليا تحمل واحدًا من أكبر أعباء الدين في أوروبا.
وألمانيا، صاحبة السند المرجعي، تظل نقطة المقارنة التي تقيس الأسواق عليها مخاطر الآخرين.
لماذا يضرب كل ذلك اليورو؟
لأن منطقة اليورو لديها عملة واحدة.. لكن لديها حكومات وديون متعددة.
وهذه هي المفارقة:
باريس لا تستطيع تخفيض “اليورو الفرنسي”.
ومدريد لا تستطيع تخفيض “اليورو الإسباني”.
لذلك عندما يعيد المستثمرون تسعير مخاطر الحكومات، فإن الأداة المتاحة أمامهم هي تخفيض تعرضهم لليورو نفسه.
ثم تأتي الفائدة.. إذا رأى المستثمرون أن الأزمة المالية والسياسية ستضغط على النمو الأوروبي، فقد تتراجع توقعات تشدد البنك المركزي الأوروبي.
فائدة أوروبية أقل = جاذبية أقل لليورو مقارنة بالدولار، إذا بقيت العوائد الأمريكية أعلى.
وهكذا تتحول أزمة موازنة محلية إلى حركة في سوق العملات العالمي.
اليورو
وهنا يظهر شبح الماضي
أوروبا عرفت هذا الفيلم من قبل.
اليونان كانت الشرارة في أزمة الديون السيادية.
ثم انتقلت الضغوط إلى إيرلندا والبرتغال.
بعدها ظهرت إسبانيا وإيطاليا في قلب المخاوف.
وكانت المشكلة آنذاك أن المستثمرين بدأوا يسألون:
من الدولة التالية؟
اليوم السؤال مختلف قليلًا.
هل تستطيع أكبر اقتصادات أوروبا منع أزمة دولة واحدة من التحول إلى مشكلة ثقة في المنطقة بأكملها؟
وهنا تحديدًا تختلف فرنسا عن اليونان.
حجم فرنسا يجعل احتواء الصدمة أكثر تعقيدًا.
الخطر الحقيقي اسمه العدوى
إذا هدأت عوائد السندات الفرنسية، ونجحت باريس في تمرير موازنة مقنعة، يمكن أن يتراجع الضغط.
لكن إذا استمرت العوائد في الصعود، واتسعت الفجوة مع ألمانيا، ثم بدأت الأسواق في إعادة تسعير إيطاليا أو إسبانيا، تصبح القصة أكبر بكثير.
لأن البنوك الأوروبية تحمل سندات حكومية.
والشركات تقترض وفق تكلفة رأس المال في السوق.
والحكومات تحتاج إلى إعادة تمويل ديونها.
والاقتصاد الحقيقي يدفع في النهاية ثمن ارتفاع الفائدة.
أي أن المسار قد يصبح:
أزمة سياسية – سندات أغلى – بنوك تحت ضغط – تمويل أكثر تكلفة – نمو أضعف – إيرادات أقل – عجز أكبر – ضغط سياسي جديد.
فرنسا لم «تُسقط» اليورو، لكنها أصبحت أهم اختبار حالي لثقة الأسواق في قدرة أوروبا على إدارة ديونها وسط انقسام سياسي متزايد.
إسبانيا أضافت عنصرًا سياسيًا جديدًا.
إيطاليا تظل نقطة مراقبة بسبب حجم دينها.
ألمانيا هي معيار الأمان في سوق السندات.
والبنك المركزي الأوروبي يقف في المنتصف.
أما اليورو، فيدفع ثمن كل هذه الأسئلة دفعة واحدة.
لذلك السؤال الأخطر لم يعد: هل يستطيع اليورو الصمود أمام أزمة فرنسا؟
بل:
ماذا يحدث إذا بدأت الأسواق في التعامل مع فرنسا باعتبارها بداية أزمة أوروبية.. وليس مجرد أزمة فرنسية؟
عماد السيد
من يتابع الشأن الاقتصادي والسياسي في فرنسا اليوم، سيعرف حتما أن اليورو لا يتراجع بسبب رقم اقتصادي واحد.. بل لأن السياسة بدأت تضرب قلب النظام المالي الأوروبي.
في باريس، أزمة عجز ودين وصراع على الموازنة.
في مدريد، انتخابات مبكرة وعدم يقين سياسي.
في سوق السندات، المستثمرون يرفعون تكلفة إقراض فرنسا إلى مستويات لم تشهدها منذ أزمة الديون الأوروبية.
وفي فرانكفورت، البنك المركزي الأوروبي يراقب المشكلة الأصعب: كيف تحمي استقرار اليورو عندما تصبح الحكومات نفسها مصدر الخطر؟
هنا تكمن القصة.
فرنسا ليست اليونان.
وليست دولة صغيرة يمكن احتواء أزمتها.
إنها ثاني أكبر اقتصاد في منطقة اليورو، وأحد أكبر مصدري الديون الحكومية في أوروبا.
ولهذا عندما يهتز الدين الفرنسي، لا تبقى المشكلة في باريس.
الاهتزاز يصل إلى اليورو نفسه.
فرنسا.. قلب الأزمة
الأرقام تشرح البداية:
دين عام ضخم.. عجز مرتفع.. نمو ضعيف نسبيًا.. وحاجة هائلة إلى الاقتراض.
لذلك تخطط فرنسا لإصدار نحو 340 مليار يورو من السندات في 2027، بينما يستهدف مشروع الموازنة خفض العجز من 5.4% إلى 5%.
لكن المشكلة ليست في كتابة الأرقام داخل الموازنة.
المشكلة في تمريرها سياسيًا.
الحكومة لا تملك أغلبية مطلقة في البرلمان، وأي خفض كبير للإنفاق يصطدم بمصالح المتقاعدين والموظفين والنقابات والأحزاب المعارضة.
وبالتالي أصبحت الموازنة معركة سياسية بقدر ما هي خطة مالية.
السوق بدأ يصوّت
السياسة يمكن أن تتفاوض، لكن السوق لا ينتظر.
والمؤشر الأكثر حساسية هو الفارق بين عائد السند الفرنسي والألماني لأجل عشر سنوات.
عندما اتسع الفارق إلى أكثر من 150 نقطة أساس، وصلت الرسالة:
المستثمرون يريدون عائدًا أكبر مقابل المخاطرة بالاحتفاظ بالدين الفرنسي.
وهنا تبدأ الحلقة الأخطر:
عائد أعلى، ثم فوائد أكبر على الدين، ثم عجز أصعب في السيطرة عليه، ثم حاجة إلى تقشف أكبر، ثم مقاومة سياسية أكبر، ثم يعود السوق لرفع علاوة المخاطر من جديد.
مجلس النواب الإسباني
إسبانيا تدخل على الخط
ثم جاءت مدريد.. انتخابات مبكرة في 29 نوفمبر.. حكومة تواجه برلمانًا منقسمًا.. أزمة إسكان واحتجاجات.. وضغط سياسي متزايد.
إسبانيا ليست في الوضع المالي الفرنسي نفسه، وهذه نقطة مهمة.
لكن الأسواق لا تنظر فقط إلى حجم الدين.
تنظر أيضًا إلى قدرة الحكومات على اتخاذ القرار.
وهنا يصبح المشهد الأوروبي أكثر تعقيدًا:
فرنسا تواجه أزمة مالية وسياسية.
إسبانيا تواجه اختبارًا سياسيًا.
وإيطاليا تحمل واحدًا من أكبر أعباء الدين في أوروبا.
وألمانيا، صاحبة السند المرجعي، تظل نقطة المقارنة التي تقيس الأسواق عليها مخاطر الآخرين.
لماذا يضرب كل ذلك اليورو؟
لأن منطقة اليورو لديها عملة واحدة.. لكن لديها حكومات وديون متعددة.
وهذه هي المفارقة:
باريس لا تستطيع تخفيض “اليورو الفرنسي”.
ومدريد لا تستطيع تخفيض “اليورو الإسباني”.
لذلك عندما يعيد المستثمرون تسعير مخاطر الحكومات، فإن الأداة المتاحة أمامهم هي تخفيض تعرضهم لليورو نفسه.
ثم تأتي الفائدة.. إذا رأى المستثمرون أن الأزمة المالية والسياسية ستضغط على النمو الأوروبي، فقد تتراجع توقعات تشدد البنك المركزي الأوروبي.
فائدة أوروبية أقل = جاذبية أقل لليورو مقارنة بالدولار، إذا بقيت العوائد الأمريكية أعلى.
وهكذا تتحول أزمة موازنة محلية إلى حركة في سوق العملات العالمي.
اليورو
وهنا يظهر شبح الماضي
أوروبا عرفت هذا الفيلم من قبل.
اليونان كانت الشرارة في أزمة الديون السيادية.
ثم انتقلت الضغوط إلى إيرلندا والبرتغال.
بعدها ظهرت إسبانيا وإيطاليا في قلب المخاوف.
وكانت المشكلة آنذاك أن المستثمرين بدأوا يسألون:
من الدولة التالية؟
اليوم السؤال مختلف قليلًا.
هل تستطيع أكبر اقتصادات أوروبا منع أزمة دولة واحدة من التحول إلى مشكلة ثقة في المنطقة بأكملها؟
وهنا تحديدًا تختلف فرنسا عن اليونان.
حجم فرنسا يجعل احتواء الصدمة أكثر تعقيدًا.
الخطر الحقيقي اسمه العدوى
إذا هدأت عوائد السندات الفرنسية، ونجحت باريس في تمرير موازنة مقنعة، يمكن أن يتراجع الضغط.
لكن إذا استمرت العوائد في الصعود، واتسعت الفجوة مع ألمانيا، ثم بدأت الأسواق في إعادة تسعير إيطاليا أو إسبانيا، تصبح القصة أكبر بكثير.
لأن البنوك الأوروبية تحمل سندات حكومية.
والشركات تقترض وفق تكلفة رأس المال في السوق.
والحكومات تحتاج إلى إعادة تمويل ديونها.
والاقتصاد الحقيقي يدفع في النهاية ثمن ارتفاع الفائدة.
أي أن المسار قد يصبح:
أزمة سياسية – سندات أغلى – بنوك تحت ضغط – تمويل أكثر تكلفة – نمو أضعف – إيرادات أقل – عجز أكبر – ضغط سياسي جديد.
فرنسا لم «تُسقط» اليورو، لكنها أصبحت أهم اختبار حالي لثقة الأسواق في قدرة أوروبا على إدارة ديونها وسط انقسام سياسي متزايد.
إسبانيا أضافت عنصرًا سياسيًا جديدًا.
إيطاليا تظل نقطة مراقبة بسبب حجم دينها.
ألمانيا هي معيار الأمان في سوق السندات.
والبنك المركزي الأوروبي يقف في المنتصف.
أما اليورو، فيدفع ثمن كل هذه الأسئلة دفعة واحدة.
لذلك السؤال الأخطر لم يعد: هل يستطيع اليورو الصمود أمام أزمة فرنسا؟
بل:
ماذا يحدث إذا بدأت الأسواق في التعامل مع فرنسا باعتبارها بداية أزمة أوروبية.. وليس مجرد أزمة فرنسية؟