عماد السيد
دين يقترب من 3.6 تريليونات يورو، وعجز يتجاوز 5% من الناتج المحلي، وفاتورة فوائد قد تفوق ميزانية التعليم.. كيف ستخرج فرنسا من هذه المعادلة من دون زيادة غضب الشارع أو تعريض اقتصاد منطقة اليورو لموجة جديدة من الاضطرابات؟
المعضلة الفرنسية لم تعد مجرد كيفية سداد الديون، بل كيفية تمويلها من دون أن تتحول الفوائد المتزايدة إلى عبء يزاحم الإنفاق على الخدمات العامة، ويضغط على البنوك، ويضعف ثقة المستثمرين في الأصول الأوروبية.
ففرنسا لا تحتاج إلى سداد دينها بالكامل دفعة واحدة؛ إنها تعيد تمويل السندات المستحقة، بينما تحاول تقليص العجز الذي يدفعها إلى مزيد من الاقتراض.
لكن ارتفاع العوائد يجعل كل عملية تمويل جديدة أكثر تكلفة، ويمنح الأسواق دوراً أكبر في تحديد هامش الحركة المتاح للحكومة.
وهنا تتشابك أربعة ملفات: الدين، والتقشف، والنمو، والاستقرار السياسي.
فأي خطة لخفض العجز قد تفقد جزءاً من فعاليتها إذا أضعفت النشاط الاقتصادي، بينما قد يؤدي تأجيل الإصلاحات إلى استمرار ارتفاع تكاليف التمويل.
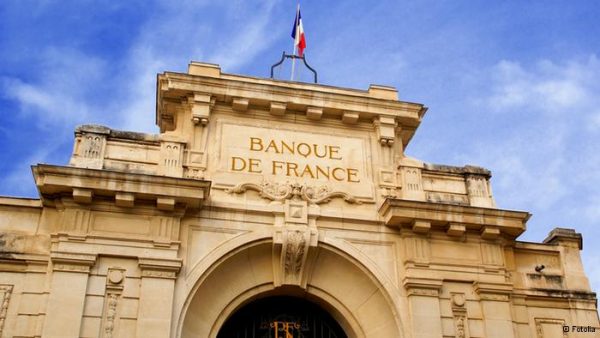
بنك فرنسا المركزي
البنوك الفرنسية في مرمى الأزمة
الخطر لا يتوقف عند خزائن الحكومة، فعندما ترتفع عوائد السندات الفرنسية، تنخفض أسعار السندات القائمة ذات العائد الثابت، ما قد يسبب خسائر في محافظ البنوك التي تحتفظ بها.
وفي الوقت نفسه، قد ترتفع كلفة تمويل هذه البنوك، فتنتقل الضغوط إلى القروض الموجهة للشركات والأسر.
وتزداد حساسية الوضع لأن البنوك والحكومة تتحركان داخل الاقتصاد نفسه: ارتفاع مخاطر الدولة قد يزيد تكلفة التمويل المصرفي، بينما يؤدي تباطؤ الائتمان والاستثمار إلى إضعاف النمو والإيرادات الضريبية.
في 22 أكتوبر 2026، بلغ الفارق بين عائد السندات الفرنسية والألمانية لأجل عشر سنوات نحو 178 نقطة أساس، وهو الأوسع منذ نوفمبر 2011، وفقاً لرويترز.
لكن اتساع الفارق لا يعني أن البنوك الفرنسية تواجه انهياراً حتمياً؛ إذ يتوقف حجم الضرر على آجال السندات التي تحتفظ بها، وتصنيفها المحاسبي، ومستوى التحوط والسيولة ورأس المال لديها.
اليورو يدفع الثمن
العملة الأوروبية تتأثر بأزمة فرنسا عبر قناتين أساسيتين: تراجع الثقة في الأصول المقومة باليورو، والخشية من انتقال الضغوط إلى دول أخرى مرتفعة الدين، وفي مقدمتها إيطاليا.
وقد سجل اليورو في 5 أكتوبر أدنى مستوى له خلال 17 شهراً أمام الدولار، مع تصاعد المخاوف بشأن قدرة فرنسا على ضبط عجز الموازنة.
إذا نجحت باريس في إقرار موازنة مقنعة وخفضت علاوة المخاطر، فقد تستعيد العملة بعض الدعم. أما إذا تصاعدت المواجهة السياسية وارتفعت عوائد السندات في فرنسا وإيطاليا معاً، فقد تتزايد الضغوط على اليورو.
ومع ذلك، لا تتحرك أسعار الصرف وفق الدين الفرنسي وحده؛ إذ تؤثر أيضاً توقعات الفائدة الأميركية والأوروبية، والنمو، وأسعار الطاقة، واتجاهات المستثمرين نحو الأصول الآمنة.
هل تمتلك فرنسا بدائل للتقشف؟
لا تقتصر معالجة الدين على خفض الإنفاق. تستطيع الحكومة الجمع بين عدة مسارات:
• تحفيز النمو والإنتاجية: عبر الاستثمار في البنية التحتية والتكنولوجيا والمهارات، بما يرفع الإيرادات ويخفّض نسبة الدين إلى الناتج على المدى المتوسط.
• إصلاح الإنفاق العام: مراجعة البرامج الأقل كفاءة، والحد من الهدر، وتحسين إدارة الإنفاق بدلاً من التخفيضات الشاملة.
• توسيع الإيرادات الضريبية: عبر مكافحة التهرب وتحسين التحصيل ومراجعة بعض الإعفاءات، مع مراعاة أثر الضرائب في الاستثمار والاستهلاك.
• إدارة آجال الدين: توزيع الإصدارات على آجال مختلفة لتقليل مخاطر إعادة التمويل، من دون أن يعني ذلك التخلص من أصل الدين.
• حماية الاستثمار المنتج: تجنب تخفيضات تضعف قدرة الاقتصاد على النمو مستقبلاً، لأن تقليص الناتج قد يجعل نسبة الدين أكثر صعوبة حتى مع خفض العجز.
المعادلة الحاسمة هي أن التقشف السريع قد يخفض العجز، لكنه قد يضعف النمو؛ بينما الاعتماد على النمو وحده لا يكفي إذا ظل الإنفاق يتجاوز الإيرادات بفارق كبير.
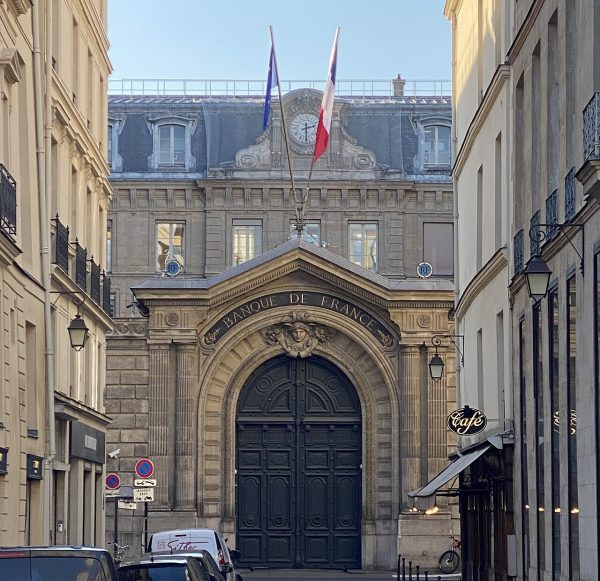
بنك فرنسا المركزي
أربعة مؤشرات تراقبها الأسواق
فارق العائد الفرنسي الألماني
اتساع الفارق يعني أن المستثمرين يطلبون تعويضاً أكبر عن مخاطر الدين الفرنسي. وقد بلغ نحو 178 نقطة أساس في 22 أكتوبر 2026.
العجز ومسار الدين
تستهدف فرنسا خفض العجز إلى 5% من الناتج في 2027، بينما تتوقع وزارة الخزانة الفرنسية وصول نسبة الدين إلى 121.7% من الناتج في العام نفسه.
تكلفة إصدار الدين الجديد
ارتفاع العائد المطلوب في المزادات يزيد تدريجياً كلفة الاقتراض الحكومي، خصوصاً مع استحقاق السندات القديمة منخفضة الفائدة.
الموازنة والاستقرار السياسي
تعثر إقرار الموازنة أو التراجع عن إجراءاتها قد يزيد قلق الأسواق، فيما يمكن أن يؤدي التقشف الحاد إلى احتجاجات تضغط على الحكومة.
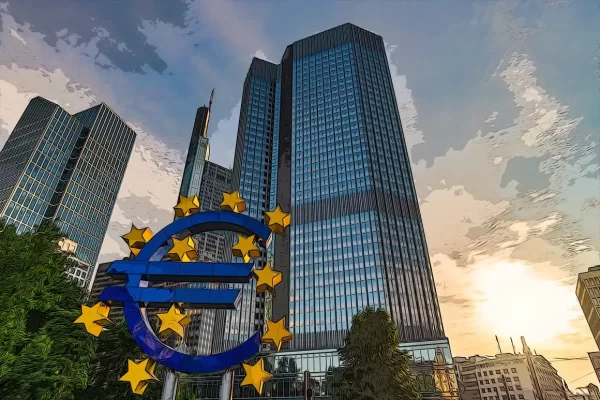
البنك المركزي الأوروبي
هل ينقذ البنك المركزي الأوروبي فرنسا؟
يمتلك البنك المركزي الأوروبي أداة حماية انتقال السياسة النقدية (TPI)، التي تتيح له شراء سندات في السوق الثانوية عند حدوث تحركات غير مبررة تعوق انتقال السياسة النقدية بين دول منطقة اليورو.
لكن استخدامها ليس تلقائياً، بل يخضع لتقييمات تشمل الالتزام بالإطار المالي الأوروبي، واستدامة الدين، والسياسات الاقتصادية.
لذلك، لا يمكن لفرنسا أن تفترض أن البنك المركزي سيتدخل لخفض عوائدها مهما كانت سياساتها المالية.
كما أن اتساع الفارق مع ألمانيا وحده لا يضمن تفعيل الأداة.
اليوم فرنسا لا تواجه استحقاقاً واحداً.. بل اختباراً طويل الأجل للثقة
السيناريو الأكثر أهمية ليس إفلاس فرنسا الوشيك، بل استمرار ارتفاع كلفة التمويل بما يضيّق مساحة الإنفاق على التعليم والخدمات والاستثمار.
فخفض العجز يحتاج إلى قرارات مالية قابلة للتنفيذ، بينما تتطلب استعادة ثقة الأسواق نمواً مقبولاً واستقراراً سياسياً ومساراً واضحاً للدين.
وإذا امتدت الضغوط إلى إيطاليا واتسعت فروق العوائد في منطقة اليورو، فقد تتجاوز الأزمة حدود فرنسا إلى اختبار أوسع لتماسك الأسواق الأوروبية.
أما إذا نجحت باريس في الجمع بين ضبط الإنفاق وحماية النمو، فقد تتمكن من احتواء الأزمة تدريجياً، وإن لم تتخلص من ديونها سريعاً.
عماد السيد
دين يقترب من 3.6 تريليونات يورو، وعجز يتجاوز 5% من الناتج المحلي، وفاتورة فوائد قد تفوق ميزانية التعليم.. كيف ستخرج فرنسا من هذه المعادلة من دون زيادة غضب الشارع أو تعريض اقتصاد منطقة اليورو لموجة جديدة من الاضطرابات؟
المعضلة الفرنسية لم تعد مجرد كيفية سداد الديون، بل كيفية تمويلها من دون أن تتحول الفوائد المتزايدة إلى عبء يزاحم الإنفاق على الخدمات العامة، ويضغط على البنوك، ويضعف ثقة المستثمرين في الأصول الأوروبية.
ففرنسا لا تحتاج إلى سداد دينها بالكامل دفعة واحدة؛ إنها تعيد تمويل السندات المستحقة، بينما تحاول تقليص العجز الذي يدفعها إلى مزيد من الاقتراض.
لكن ارتفاع العوائد يجعل كل عملية تمويل جديدة أكثر تكلفة، ويمنح الأسواق دوراً أكبر في تحديد هامش الحركة المتاح للحكومة.
وهنا تتشابك أربعة ملفات: الدين، والتقشف، والنمو، والاستقرار السياسي.
فأي خطة لخفض العجز قد تفقد جزءاً من فعاليتها إذا أضعفت النشاط الاقتصادي، بينما قد يؤدي تأجيل الإصلاحات إلى استمرار ارتفاع تكاليف التمويل.
بنك فرنسا المركزي
البنوك الفرنسية في مرمى الأزمة
الخطر لا يتوقف عند خزائن الحكومة، فعندما ترتفع عوائد السندات الفرنسية، تنخفض أسعار السندات القائمة ذات العائد الثابت، ما قد يسبب خسائر في محافظ البنوك التي تحتفظ بها.
وفي الوقت نفسه، قد ترتفع كلفة تمويل هذه البنوك، فتنتقل الضغوط إلى القروض الموجهة للشركات والأسر.
وتزداد حساسية الوضع لأن البنوك والحكومة تتحركان داخل الاقتصاد نفسه: ارتفاع مخاطر الدولة قد يزيد تكلفة التمويل المصرفي، بينما يؤدي تباطؤ الائتمان والاستثمار إلى إضعاف النمو والإيرادات الضريبية.
في 22 أكتوبر 2026، بلغ الفارق بين عائد السندات الفرنسية والألمانية لأجل عشر سنوات نحو 178 نقطة أساس، وهو الأوسع منذ نوفمبر 2011، وفقاً لرويترز.
لكن اتساع الفارق لا يعني أن البنوك الفرنسية تواجه انهياراً حتمياً؛ إذ يتوقف حجم الضرر على آجال السندات التي تحتفظ بها، وتصنيفها المحاسبي، ومستوى التحوط والسيولة ورأس المال لديها.
اليورو يدفع الثمن
العملة الأوروبية تتأثر بأزمة فرنسا عبر قناتين أساسيتين: تراجع الثقة في الأصول المقومة باليورو، والخشية من انتقال الضغوط إلى دول أخرى مرتفعة الدين، وفي مقدمتها إيطاليا.
وقد سجل اليورو في 5 أكتوبر أدنى مستوى له خلال 17 شهراً أمام الدولار، مع تصاعد المخاوف بشأن قدرة فرنسا على ضبط عجز الموازنة.
إذا نجحت باريس في إقرار موازنة مقنعة وخفضت علاوة المخاطر، فقد تستعيد العملة بعض الدعم. أما إذا تصاعدت المواجهة السياسية وارتفعت عوائد السندات في فرنسا وإيطاليا معاً، فقد تتزايد الضغوط على اليورو.
ومع ذلك، لا تتحرك أسعار الصرف وفق الدين الفرنسي وحده؛ إذ تؤثر أيضاً توقعات الفائدة الأميركية والأوروبية، والنمو، وأسعار الطاقة، واتجاهات المستثمرين نحو الأصول الآمنة.
هل تمتلك فرنسا بدائل للتقشف؟
لا تقتصر معالجة الدين على خفض الإنفاق. تستطيع الحكومة الجمع بين عدة مسارات:
• تحفيز النمو والإنتاجية: عبر الاستثمار في البنية التحتية والتكنولوجيا والمهارات، بما يرفع الإيرادات ويخفّض نسبة الدين إلى الناتج على المدى المتوسط.
• إصلاح الإنفاق العام: مراجعة البرامج الأقل كفاءة، والحد من الهدر، وتحسين إدارة الإنفاق بدلاً من التخفيضات الشاملة.
• توسيع الإيرادات الضريبية: عبر مكافحة التهرب وتحسين التحصيل ومراجعة بعض الإعفاءات، مع مراعاة أثر الضرائب في الاستثمار والاستهلاك.
• إدارة آجال الدين: توزيع الإصدارات على آجال مختلفة لتقليل مخاطر إعادة التمويل، من دون أن يعني ذلك التخلص من أصل الدين.
• حماية الاستثمار المنتج: تجنب تخفيضات تضعف قدرة الاقتصاد على النمو مستقبلاً، لأن تقليص الناتج قد يجعل نسبة الدين أكثر صعوبة حتى مع خفض العجز.
المعادلة الحاسمة هي أن التقشف السريع قد يخفض العجز، لكنه قد يضعف النمو؛ بينما الاعتماد على النمو وحده لا يكفي إذا ظل الإنفاق يتجاوز الإيرادات بفارق كبير.
بنك فرنسا المركزي
أربعة مؤشرات تراقبها الأسواق
فارق العائد الفرنسي الألماني
اتساع الفارق يعني أن المستثمرين يطلبون تعويضاً أكبر عن مخاطر الدين الفرنسي. وقد بلغ نحو 178 نقطة أساس في 22 أكتوبر 2026.
العجز ومسار الدين
تستهدف فرنسا خفض العجز إلى 5% من الناتج في 2027، بينما تتوقع وزارة الخزانة الفرنسية وصول نسبة الدين إلى 121.7% من الناتج في العام نفسه.
تكلفة إصدار الدين الجديد
ارتفاع العائد المطلوب في المزادات يزيد تدريجياً كلفة الاقتراض الحكومي، خصوصاً مع استحقاق السندات القديمة منخفضة الفائدة.
الموازنة والاستقرار السياسي
تعثر إقرار الموازنة أو التراجع عن إجراءاتها قد يزيد قلق الأسواق، فيما يمكن أن يؤدي التقشف الحاد إلى احتجاجات تضغط على الحكومة.
البنك المركزي الأوروبي
هل ينقذ البنك المركزي الأوروبي فرنسا؟
يمتلك البنك المركزي الأوروبي أداة حماية انتقال السياسة النقدية (TPI)، التي تتيح له شراء سندات في السوق الثانوية عند حدوث تحركات غير مبررة تعوق انتقال السياسة النقدية بين دول منطقة اليورو.
لكن استخدامها ليس تلقائياً، بل يخضع لتقييمات تشمل الالتزام بالإطار المالي الأوروبي، واستدامة الدين، والسياسات الاقتصادية.
لذلك، لا يمكن لفرنسا أن تفترض أن البنك المركزي سيتدخل لخفض عوائدها مهما كانت سياساتها المالية.
كما أن اتساع الفارق مع ألمانيا وحده لا يضمن تفعيل الأداة.
اليوم فرنسا لا تواجه استحقاقاً واحداً.. بل اختباراً طويل الأجل للثقة
السيناريو الأكثر أهمية ليس إفلاس فرنسا الوشيك، بل استمرار ارتفاع كلفة التمويل بما يضيّق مساحة الإنفاق على التعليم والخدمات والاستثمار.
فخفض العجز يحتاج إلى قرارات مالية قابلة للتنفيذ، بينما تتطلب استعادة ثقة الأسواق نمواً مقبولاً واستقراراً سياسياً ومساراً واضحاً للدين.
وإذا امتدت الضغوط إلى إيطاليا واتسعت فروق العوائد في منطقة اليورو، فقد تتجاوز الأزمة حدود فرنسا إلى اختبار أوسع لتماسك الأسواق الأوروبية.
أما إذا نجحت باريس في الجمع بين ضبط الإنفاق وحماية النمو، فقد تتمكن من احتواء الأزمة تدريجياً، وإن لم تتخلص من ديونها سريعاً.